— Владимир Сергеевич, расскажите, как строится работа «Сберегательного кредитного союза»?
— Суть проста — одни члены кооператива вносят свои сбережения, а другие их берут взаймы. Первые хотят за внесенные сбережения получить доход, а вторые — чтобы процент за пользование займом и возможность его получения были доступны. Процент для заемщика выше, чем процент, выплачиваемый вкладчику, как в банках.
В недавнем прошлом существовали кассы взаимопомощи, которые были существенным материальным подспорьем в крупных покупках. Можно сказать, что КПК «Сберкредитсоюз» — это касса взаимопомощи, но уже в современном виде. Такая «касса» сегодня называется кредитным потребительским кооперативом, а в мировой практике — кредитным союзом.
— Какими законами регламентируется ваша деятельность?
— Наша деятельность разрешена и описана в федеральном законе №190 от 18 июля 2009 года «О кредитной кооперации», в соответствии с которым и действует КПК «Сберкредитсоюз». В законе прописаны нормативы финансовой устойчивости, которым придается большое значение, и соблюдение которых позволяет обезопасить пайщиков от неожиданного банкротства. Закон не только разрешает формировать страховой фонд для покрытия убытков от деятельности кооператива, но и обязывает его участвовать в формировании компенсационного фонда для обеспечения вложений пайщиков.
С 2011 года функционируют саморегулируемые организации (СРО), которые также осуществляют функции регулирования и контроля деятельности кооперативов. Они же выступают в роли страховщика (формируют компенсационный фонд), поэтому сами заинтересованы в том, чтобы кооперативы были максимально устойчивыми. За соблюдением нормативов, отчислений в резервный фонд и за устойчивым положением кооперативов следит государственный надзорный орган — Банк России.
— Есть ли потенциальные риски у членов кооператива? За счет чего вы выживаете?
— В условиях финансовых потрясений кредитные кооперативы показали свою способность к выживанию. Это можно объяснить тем, что, во-первых, в период кризиса кредитные кооперативы не перестают выдавать потребительские займы, остаются эффективным механизмом предоставления доступных займов своим членам. А во-вторых, они принимают сбережения и выдают займы в одной валюте (рублях). Кооперативы также продолжают принимать личные сбережения, предоставляя возможность своим членам сберечь денежные средства от инфляции.
Однако нельзя исключать ситуации, когда пайщики, поддавшись общей панике, приходят в свой кооператив, чтобы досрочно забрать свои сбережения. Но преимущество кредитных кооперативов в том, что общие деньги не лежат в банках, они «работают» в займах с низким уровнем риска — находятся постоянно у членов кооператива на руках в виде займов под соответствующее обеспечение. При возникновении такой ситуации, кооперативу (точно так же, как и банкам) крайне сложно остаться «на плаву» и обеспечить возврат сбережений своим вкладчикам.
Для таких случаев и создан компенсационный фонд в саморегулируемой организации, в которую в соответствии с законом входит кредитный кооператив.
— Каковы процентные ставки по займам?
— Мы устанавливаем такие процентные ставки по займам для своих членов — физических лиц, — которые соответствуют складывающимся рыночным реалиям. То есть превышение наших ставок над ставками банков составляет именно столько, сколько заемщики готовы переплатить за упрощение и ускорение процедуры получения займов. Более того, мы ставим перед собой задачи на увеличение объемов принятых сбережений и количество выданных займов.
Доход от выдачи займов используется для выплаты вознаграждения тем, кто предоставляет свои средства в распоряжение кооператива. Мы держим процентную ставку, исходя из размеров реальной инфляции и постоянного увеличения стоимости жизни (это продукты питания, квартплата, стоимость передвижения и так далее).
Мы не противопоставляем себя банкам. Мы просто работаем в другой рыночной нише, которая, если так можно выразиться, ближе к народу, доступней и проще. У нас, например, заемщику не нужно предоставлять столько документов, как в банке, не нужно заверять их копии у нотариусов. И у нас отсутствуют разнообразные комиссии, в кооперативе все прозрачно и честно.
— Какие программы сбережений вы предлагаете?
— У нас много различных программ, но они делятся на две основные группы.
Первая — пенсионные программы — предусматривают ежемесячную выплату процентов (до 32% годовых). В нашем кооперативе 80% пенсионеров. Их привлекает возможность ежемесячно получать добавку к своей пенсии.
Вторая — программы с капитализацией — обеспечивает максимальный доход за счет ежеквартального прибавления начисленных процентов к сумме вклада (до 34% годовых).
Эти программы выбирают те, кто хочет получить максимальный доход на внесенные сбережения.
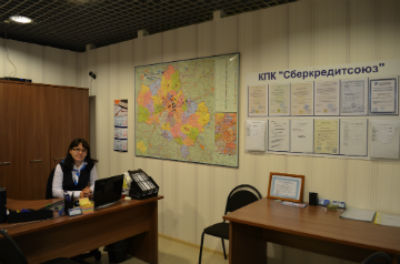
Более подробно ознакомиться со всеми программами по выдаче займов и другими программами сбережений можно в нашем офисе в Зеленограде или на сайте. Здесь же представлены все регистрационные документы кооператива, а также информация обо всех офисах, расположенных в Москве и Подмосковье. Сегодня их уже 29.
Адрес центрального офиса: Москва, Большая Андроньевская улица, дом 23.
Телефон: 8(495)670-01-72.
Дополнительный офис «Зеленоград»: Савелкинский проезд, дом 4
Торговый Центр «Савелки», (-1) этаж, офис 018.
Телефон 8(499)272-14-67